Tengo dinero parado en la cuenta qué hacer, y en qué orden
Qué vas a encontrar...
- 1. Tengo dinero parado en la cuenta qué hacer, y en qué orden
- 1.1. Cuánto te cuesta tenerlo parado
- 1.2. Estás haciéndote la pregunta equivocada
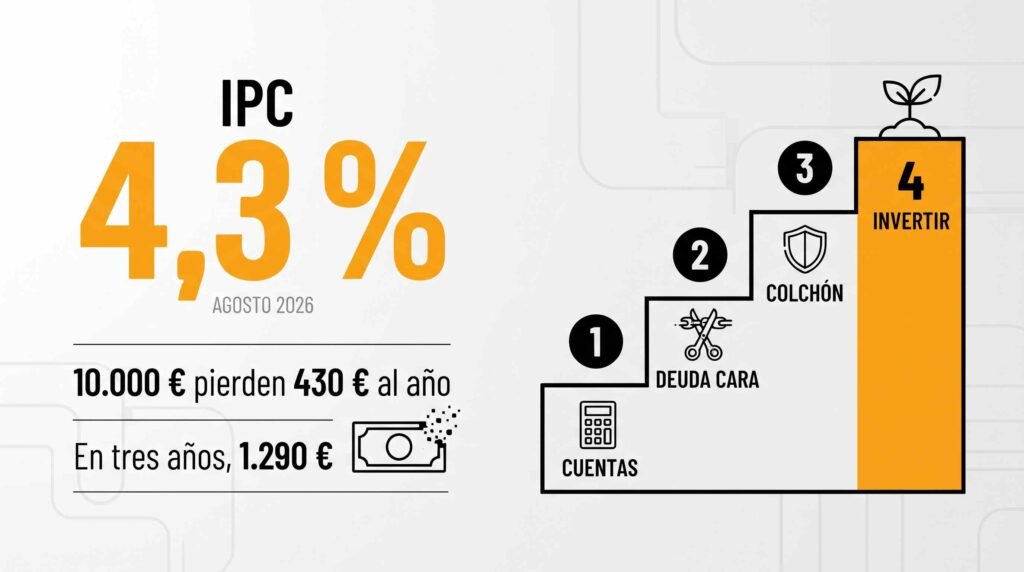
- 1.3. El orden que sí funciona
- 1.4. Los tres números que explican el orden
- 1.5. Por qué el orden importa más que el producto
- 1.6. Preguntas frecuentes
- 1.6.1. ¿Dónde es mejor guardar el dinero para que se multiplique?
- 1.6.2. ¿Cuánto dinero necesito para empezar a invertir?
- 1.6.3. ¿Es mejor amortizar hipoteca o invertir?
- 1.6.4. ¿Sirve de algo un depósito o una cuenta remunerada?
- 1.6.5. ¿Necesito un curso para ordenar mis finanzas?
- 1.6.6. ¿Está seguro mi dinero en el banco?
- 1.7. Formaciones Recomendadas
Cuánto te cuesta tenerlo parado
Antes del número, una cosa que ayuda a quitarse presión: no eres el raro. Los hogares españoles acumulan en cuentas y depósitos un récord de 1,1 billones de euros, en torno a un tercio de toda su riqueza financiera. Tener el dinero quieto en el banco es, con diferencia, la forma más común de guardarlo en España.
Dicho eso, la cuenta es la que es. El INE publicó el 28 de agosto de 2026 el indicador adelantado del IPC, con una variación anual del 4,3 %, siete décimas por encima del mes anterior.
Traducido: lo que hoy cuesta 100 euros, dentro de un año costará 104,30. Si tu dinero está en una cuenta corriente que no paga nada, no pierdes euros en el extracto. Pierdes capacidad de compra, que es lo que de verdad importa.
| Si tienes parado | Pierdes en un año | En tres años |
|---|---|---|
| 5.000 € | 215 € | unos 645 € |
| 10.000 € | 430 € | unos 1.290 € |
| 20.000 € | 860 € | unos 2.580 € |
| 50.000 € | 2.150 € | unos 6.450 € |
Cálculo propio sobre una variación anual del IPC del 4,3 %. Fuente: INE, indicador adelantado del IPC de agosto de 2026, publicado el 28 de agosto de 2026. La columna de tres años aplica esa misma tasa de forma lineal: es un orden de magnitud, no una previsión.
Estás haciéndote la pregunta equivocada
“¿Dónde meto mis ahorros?” parece la pregunta lógica. Es la que más se busca en Google sobre este tema.
El problema es que responderla sin contexto no sirve de nada. La respuesta correcta para alguien con una tarjeta revolving pendiente y sin colchón es la contraria a la de alguien con las deudas pagadas y seis meses de gastos guardados. Mismo dinero, decisiones opuestas.
La pregunta útil es otra: ¿en qué punto estoy y qué toca ahora? Y esa sí tiene una respuesta ordenada.
El orden que sí funciona
Paso 1. Saber cuánto entra y cuánto sale
Suena aburrido y es el que más rinde. No hace falta una hoja de cálculo complicada ni una aplicación que te cobre: tres meses de movimientos bancarios revisados con calma te dan el único número que necesitas, que es cuánto te sobra de verdad cada mes.
Para que no se te haga bola, busca cuatro cosas concretas en vez de leerlo todo. Primero, los cargos que se repiten cada mes con el mismo importe: ahí están las suscripciones, y ahí es donde casi todo el mundo se lleva una sorpresa. Segundo, los seguros, porque es frecuente tener dos que cubren lo mismo sin saberlo.
Tercero, las comisiones del propio banco, que suelen llamarse mantenimiento o administración y llevan años cobrándose en silencio. Y cuarto, el gasto del que ni te acuerdas: ese servicio que contrataste para probar un mes y sigue ahí. Con esas cuatro categorías ya tienes tu número.
Ese dinero recuperado no depende de los mercados ni del riesgo, y aparece el mes que viene sin que tengas que acertar nada. Es rentabilidad garantizada, y es lo único en finanzas de lo que se puede decir eso.
Paso 2. Quitarte la deuda cara
Si tienes una tarjeta de crédito aplazada, un préstamo al consumo o cualquier deuda a un tipo alto, ese es tu destino de inversión.
Y aquí conviene poner un número en vez de una impresión. El Banco de España publica el tipo medio de las tarjetas revolving: 18,24 puntos en febrero de 2026. Ojo, porque eso es un suelo y no un techo. El organismo publica el TEDR, y la TAE que aparece en tu contrato es más alta que esa cifra.
El razonamiento es simple: cancelar una deuda que te cuesta un 18 % anual equivale a una inversión que te renta un 18 % anual, y con una diferencia enorme a su favor. La rentabilidad de una inversión es incierta. El ahorro de cancelar la deuda es seguro.
Nadie que tenga una revolving abierta debería estar leyendo comparativas de fondos.
Cómo saber si tienes una revolving sin saberlo
Mucha gente tiene una tarjeta revolving y no lo sabe, y eso convierte el consejo de arriba en papel mojado. No se la vendieron como revolving: se la ofrecieron en la caja de una tienda, o al abrir una cuenta, o por teléfono, y lo que le dijeron fue que podía pagar cómodamente cada mes. Estas son las señales que lo delatan..
Mira primero tu extracto mensual. Si pagas una cantidad fija y pequeña, treinta o cincuenta euros, da igual lo que hayas gastado ese mes, es una revolving. En un pago aplazado normal eliges un número de plazos concreto y la deuda se termina; aquí pagas una cuota baja o un porcentaje del saldo, y puede no terminarse nunca.
Busca después estas palabras en el contrato o en el recibo: crédito revolving, amortización revolving, pago mínimo mensual, pago aplazado o cuota fija. Y mira la TAE. El Banco de España señala que estas tarjetas suelen pasar del 20 %, así que cualquier cosa por encima del 18 % te debería hacer sospechar.
La señal que no falla es el reparto de tu cuota. Si de cien euros que pagas, ochenta se van en intereses y veinte amortizan capital, estás dentro del sistema y la deuda apenas baja aunque lleves años pagando. Si no encuentras el contrato ni los extractos, pídeselos a la entidad: está obligada a dártelos.
Paso 3. El colchón de emergencia
Entre tres y seis meses de tus gastos fijos, en una cuenta a la que puedas acceder mañana mismo. Más cerca de seis si tus ingresos son irregulares, autónomo o comisiones.
Antes de calcular la cifra, aclara qué cuenta como gasto fijo, porque ahí es donde la mayoría se asusta de más. Entran el alquiler o la hipoteca, los suministros, la compra, el transporte, los seguros y las cuotas que tengas. No entran el ocio, la ropa, los viajes ni los caprichos, porque si un mes te quedas sin ingresos esas cosas se cortan solas.
La diferencia entre calcularlo de una forma o de otra suele ser de varios miles de euros, y es la razón por la que mucha gente abandona el colchón antes de empezar: hace la cuenta con todo lo que gasta, le sale una cifra enorme y decide que no es para ella. Con solo lo imprescindible, el objetivo baja bastante y deja de parecer imposible.
Este dinero no está para rentar. Está para que un imprevisto no te obligue a vender una inversión en el peor momento posible ni a tirar de tarjeta. Es lo que convierte una avería del coche en una molestia en vez de en un problema financiero.
¿Y dónde se guarda? Este es el único paso donde sí te puedo decir dónde, porque el destino está definido por la función. Tiene que ser algo de lo que dispongas mañana y que esté cubierto por el Fondo de Garantía de Depósitos, que responde hasta 100.000 euros por titular y entidad, y que tiene un plazo máximo de siete días hábiles para devolverte el dinero si tu banco es declarado insolvente.
Las cuentas remuneradas sin condiciones que hay hoy en el mercado español se mueven en torno al 2 % y el 3 % TAE. No te van a ganar a una inflación del 4,3 %, y tampoco es lo que se les pide: frenan parte de la pérdida sin quitarte la disponibilidad, que es lo único que este dinero tiene que darte.
Y ahora sí, invertir
Con los tres pasos anteriores hechos, llegas sin deudas que corran en tu contra, con un colchón que te permite aguantar una caída sin vender, y sabiendo cuánto puedes aportar cada mes. Si uno de los caminos que valoras es comprar para alquilar, antes conviene calcular la rentabilidad real de un piso de alquiler, porque la bruta que anuncian los portales casi nunca es la que acabas cobrando.
¿Y dónde se guarda? Este es el único paso donde sí te puedo decir dónde, porque el destino está definido por la función. Tiene que ser algo de lo que dispongas mañana y que esté cubierto por el Fondo de Garantía de Depósitos, que responde hasta 100.000 euros por titular y entidad, y que tiene un plazo máximo de siete días hábiles para devolverte el dinero si tu banco es declarado insolvente.
Las cuentas remuneradas sin condiciones que hay hoy en el mercado español se mueven en torno al 2 % y el 3 % TAE. No te van a ganar a una inflación del 4,3 %, y tampoco es lo que se les pide: frenan parte de la pérdida sin quitarte la disponibilidad, que es lo único que este dinero tiene que darte.
| Tu situación | Lo que toca ahora |
|---|---|
| Deudas de tarjeta o consumo | Cancelarlas. Es tu mejor inversión disponible |
| Sin deudas, sin colchón | Montar el colchón de tres a seis meses |
| Colchón hecho, ahorro cada mes | Aquí sí: definir horizonte y perfil de riesgo, y empezar |
| No sé cuánto ahorro al mes | Volver al paso 1 antes que nada |
| Lo necesito en menos de 3 años | No es dinero para invertir, es dinero para tener disponible |
Elaboración propia a partir del orden de los cuatro pasos descritos arriba. Septiembre de 2026.
Los tres números que explican el orden
Si el orden de los cuatro pasos te parece arbitrario, mira las tres cifras juntas. Están publicadas, son de fuentes oficiales y cuentan la historia entera sin que yo tenga que argumentar nada.
| Concepto | Tipo anual | Qué significa para ti |
|---|---|---|
| Tarjeta revolving | 18,24 % | Cancelarla te renta eso, y seguro |
| Inflación | 4,3 % | Lo que tienes que batir para no perder |
| Cuenta remunerada | 2 % a 3 % | Frena la pérdida, no la para |
| Cuenta corriente sin remunerar | en torno al 0 % | Donde está hoy tu dinero |
Revolving: tipo medio TEDR publicado por el Banco de España, febrero de 2026. La TAE de tu contrato es más alta que el TEDR. Inflación: INE, IPC de agosto de 2026. Cuentas remuneradas: rango del mercado español en septiembre de 2026. Consultado en septiembre de 2026.
Por qué el orden importa más que el producto
Preguntas frecuentes
¿Dónde es mejor guardar el dinero para que se multiplique?
Depende del plazo. El dinero que puedes necesitar este año no debería estar expuesto a caídas. El dinero que no vas a tocar en diez años tolera mucha más variación. Elegir producto sin haber definido el plazo es el error más frecuente.
¿Cuánto dinero necesito para empezar a invertir?
Mucho menos de lo que la gente cree, porque hoy se puede empezar con aportaciones pequeñas y periódicas. Lo relevante es tener resueltos los tres pasos previos.
¿Es mejor amortizar hipoteca o invertir?
Depende del tipo de interés de tu hipoteca frente a lo que esperas obtener invirtiendo. Con hipotecas a tipos bajos el cálculo suele favorecer invertir; con tipos altos, amortizar.
¿Sirve de algo un depósito o una cuenta remunerada?
Para el colchón de emergencia, sí, y bastante. Las cuentas remuneradas sin condiciones del mercado español rondan hoy el 2 % o el 3 % TAE, así que frenan parte de la pérdida sin que dejes de disponer del dinero. Con la inflación en el 4,3 %, sigues perdiendo poder de compra, solo que más despacio. Como estrategia única de largo plazo se queda corta, porque su rentabilidad rara vez supera al IPC de forma sostenida. Es una herramienta buena para su función concreta.
¿Necesito un curso para ordenar mis finanzas?
No es imprescindible. Los cuatro pasos de este artículo se pueden aplicar hoy sin pagar nada. Una formación aporta estructura y evita errores caros, pero si estás en el paso uno, empieza por tus últimos extractos bancarios.
¿Está seguro mi dinero en el banco?
Hasta 100.000 euros por titular y por entidad, sí: es lo que cubre el Fondo de Garantía de Depósitos, y tiene un plazo máximo de siete días hábiles para devolvértelo si el banco es declarado insolvente. El límite se aplica a cada entidad por separado, así que quien tenga más de esa cantidad puede repartirla entre bancos distintos. Lo que no cubre el fondo son los fondos de inversión ni los planes de pensiones, porque ahí no hay garantía de devolución del nominal.
Escrito por tipsfinanzens. Última actualización: septiembre de 2026. Fuentes: Instituto Nacional de Estadística, indicador adelantado del IPC de agosto de 2026, publicado el 28 de agosto de 2026; Banco de España, tipos medios de tarjetas revolving; Fondo de Garantía de Depósitos de Entidades de Crédito. Este artículo es informativo y no constituye asesoramiento financiero personalizado. Esta web incluye enlaces de afiliado en sus fichas de formaciones; este artículo no contiene ninguno.
Formaciones Recomendadas
Finanzas Personales para la Vida Real (Pablo Gil)
Tienes el dinero parado, sabes que es un error y no sabes por dónde empezar. El curso nace de su libro, así que la pregunta justa es qué te da el curso que no te da el libro. Se la respondo sin rodeos.
Libertad Inmobiliaria (Carlos Galán)
No es miedo a que te engañen, es la sensación de llegar tarde. Programa de inversión en vivienda con financiación bancaria. Qué enseña de verdad, qué depende del banco y no de ti, y por dónde empezar sin pagar.