Rentabilidad de un piso en alquiler ¿Cómo calcularla de verdad?
Qué vas a encontrar...
- 1. Rentabilidad de un piso en alquiler
¿Cómo calcularla de verdad?
- 1.1. La cifra que verás publicada, y lo que no incluye
- 1.2. Rentabilidad bruta: la fórmula fácil
- 1.3. Rentabilidad neta: la que de verdad te llevas
- 1.4. El impuesto que cambia el resultado según dónde compres
- 1.5. El factor que decide antes que la calculadora
- 1.6. Un ejemplo con números reales
- 1.7. Y si compras con hipoteca, el cálculo cambia
- 1.8. Lo que te devuelve Hacienda, y lo que te cuesta que te lo devuelva
- 1.9. Cinco errores que arruinan el cálculo
- 1.10. Preguntas frecuentes
- 1.10.1. ¿Cuál es una rentabilidad neta buena en un piso de alquiler?
- 1.10.2. ¿Cuánto dinero necesito para comprar un piso para alquilar?
- 1.10.3. ¿Es mejor calcular la rentabilidad bruta o la neta?
- 1.10.4. ¿Cómo se calcula la rentabilidad del alquiler?
- 1.10.5. ¿Cómo calcular la ganancia de un alquiler?
- 1.10.6. ¿Cuál es la fórmula para calcular la rentabilidad?
- 1.10.7. ¿Cómo afecta el IRPF a la rentabilidad del alquiler?
- 1.10.8. ¿Y si el inquilino no paga?
- 1.11. Formaciones Recomendadas
La cifra que verás publicada, y lo que no incluye
Los portales inmobiliarios publican la rentabilidad del alquiler cada trimestre. Idealista la situó en el 6,5 % en el segundo trimestre de 2026, y conviene mirar la serie completa antes que el número suelto: venía del 7,2 % un año antes y del 6,7 % en el trimestre anterior. Lleva un año bajando, porque los precios de compra suben más rápido que los alquileres.
Rentabilidad bruta: la fórmula fácil
Rentabilidad neta: la que de verdad te llevas
Lo que pagas una sola vez, al comprar
Lo que pagas todos los años
Los meses sin inquilino
El impuesto que cambia el resultado según dónde compres
De todos los gastos de compra, el impuesto de transmisiones patrimoniales es el más grande y el más variable, porque lo fija cada comunidad autónoma. El mismo piso de 200.000 euros puede costarte menos de 8.000 en impuestos o más de 20.000 solo por estar en una comunidad o en otra. Eso son doce mil euros de diferencia sobre la misma inversión.
Y hay una trampa que conviene conocer antes de hacer cuentas con el tipo reducido. Casi todas las comunidades tienen tipos rebajados, del 3,5 % al 5 %, para jóvenes, familias numerosas o personas con discapacidad. Pero esos tipos suelen exigir que la vivienda sea tu residencia habitual. Si la compras para alquilarla, no lo es, y pagas el tipo general.
El factor que decide antes que la calculadora
| Requisito | Lo que se pide en 2026 |
|---|---|
| Financiación | Por debajo del 80 % habitual en primera vivienda |
| Ahorro necesario | 20 % de entrada más un 10 % a 12 % de gastos |
| Cuota máxima | Todos tus créditos juntos, por debajo del 30 % de tu sueldo |
| Contrato | Indefinido, con seis meses a dos años de antigüedad |
| Historial | CIRBE sin deudas relevantes y sin impagos en ficheros |
Criterios habituales de la banca española para vivienda que no es la residencia habitual. Septiembre de 2026.
Un ejemplo con números reales
| Concepto | Importe |
|---|---|
| Lo que pones de tu bolsillo | |
| Precio de compra | 150.000 € |
| ITP (8 %) | 12.000 € |
| Notaría, registro y gestoría | 2.250 € |
| Inversión total | 164.250 € |
| Lo que entra cada año | |
| Alquiler anual (12 meses) | 9.000 € |
| Un mes sin inquilino | -750 € |
| Ingresos reales | 8.250 € |
| Lo que sale cada año | |
| IBI | -400 € |
| Comunidad | -600 € |
| Seguros | -350 € |
| Mantenimiento (1 %) | -1.500 € |
| Gastos anuales | -2.850 € |
| Lo que te queda | |
| Beneficio neto anual | 5.400 € |
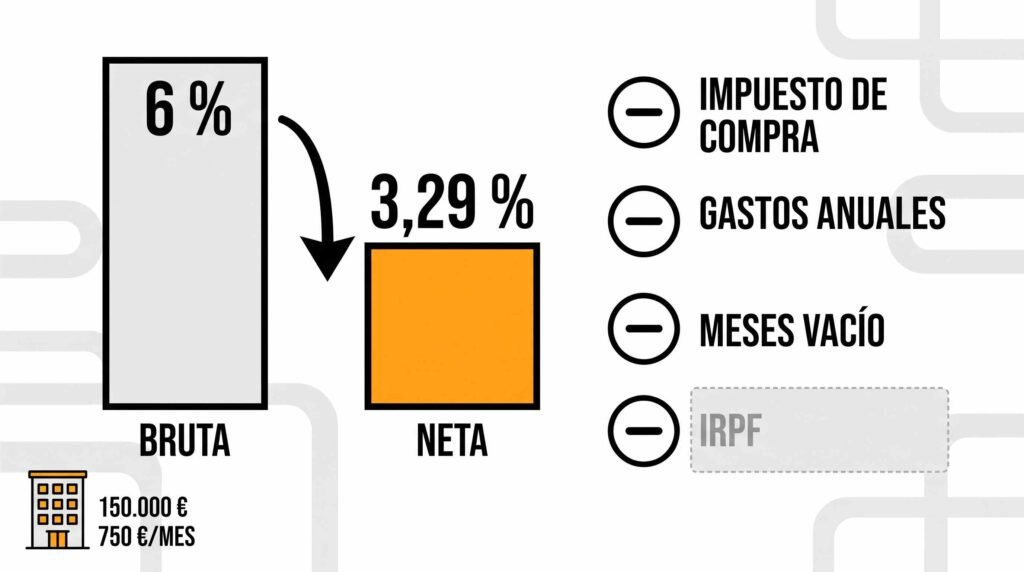
| Rentabilidad neta | 3,29 % |
Elaboración propia sobre un piso de 150.000 € alquilado a 750 € al mes. ITP del 8 %, tipo intermedio entre comunidades autónomas: comprueba el de la tuya. Septiembre de 2026.
Y si compras con hipoteca, el cálculo cambia
Lo que te devuelve Hacienda, y lo que te cuesta que te lo devuelva
Los ingresos del alquiler tributan como rendimientos del capital inmobiliario y van a la base general del IRPF, junto a tu nómina. Pero antes de tributar puedes descontar prácticamente todo lo que gastas: el IBI, la comunidad, los seguros, las reparaciones, los intereses de la hipoteca y la amortización del inmueble, que es un gasto que no sale de tu bolsillo y aun así resta.
Sobre lo que queda después de esos gastos se aplica una reducción, y ahí está el cambio que trajo la Ley 12/2023. La reducción general bajó del 60 % al 50 %, así que si alquilas una vivienda como residencia habitual del inquilino y no haces nada más, te aplicas el 50 %. Los tramos mejores existen, pero piden algo a cambio.
Cinco errores que arruinan el cálculo
1.Usar el precio de compra en vez de la inversión total. Los impuestos y gastos son entre un 9% y un 12% adicional.
2.Contar doce meses de alquiler. Nunca son doce, año tras año.
3.Olvidar el mantenimiento. Es el gasto que no aparece hasta que aparece.
4.No contar tu propio tiempo. Buscar inquilino y gestionar averías son horas, o un 8-10% del alquiler si delegas.
5.Dar por hecha la revalorización. No es un ingreso hasta que vendes.
| Reducción | Cuándo se aplica |
|---|---|
| 50 % | Por defecto, alquilando como vivienda habitual del inquilino en cualquier punto de España |
| 70 % | Primer alquiler en zona tensionada a un inquilino de entre 18 y 35 años, o alquiler a una administración o entidad social |
| 90 % | Contrato nuevo en zona tensionada bajando la renta más de un 5 % respecto al anterior |
Reducciones sobre el rendimiento neto según la Ley 12/2023. No todas las comunidades han declarado zonas tensionadas: comprueba si tu municipio está en el listado oficial. Consultado en septiembre de 2026.
Fíjate en lo que pide el 90 %: bajar la renta. Suena a mal negocio y en muchos casos no lo es, así que conviene hacer la cuenta en vez de descartarlo de oído.
Con los números del ejemplo, un rendimiento neto de 6.150 euros al año y un tipo marginal del 30 %, aplicando el 50 % tributas por 3.075 y pagas unos 922 euros. Si bajas la renta un 5 %, ingresas 450 euros menos, pero el rendimiento neto baja a 5.700 y con el 90 % tributas solo por 570: pagas unos 171 euros. Después de impuestos te quedan unos 300 euros más bajando el alquiler que subiéndolo.
No siempre sale así. Depende de tu tipo marginal, de que el piso esté en una zona declarada tensionada y de que haya un contrato anterior con el que comparar. Pero es el tipo de cuenta que conviene hacer con la calculadora delante antes de fijar la renta, porque el resultado es contraintuitivo y casi nadie lo mira.
Preguntas frecuentes
¿Cuál es una rentabilidad neta buena en un piso de alquiler?
Con la rentabilidad bruta media en España en torno al 6,7%, una neta entre el 3% y el 4% está dentro de lo normal. Por debajo del 3%, conviene revisar si compensa. Por encima del 5% neto, comprueba dos veces los números.
¿Cuánto dinero necesito para comprar un piso para alquilar?
Contando que el banco financie el 70-80% y que los gastos de compra suman entre un 9% y un 12%, necesitas tener disponible en torno al 30-35% del precio del inmueble.
¿Es mejor calcular la rentabilidad bruta o la neta?
Las dos, para cosas distintas. La bruta sirve para descartar rápido al comparar varios pisos. La neta es la que usas para decidir.
¿Cómo se calcula la rentabilidad del alquiler?
En dos pasos, y el segundo es el que importa. Primero la bruta: divides lo que cobras de alquiler en un año entre lo que te costó el piso. Después la neta: al alquiler le restas los gastos y los meses vacíos, y al precio le sumas los impuestos y los gastos de compra. La bruta sirve para descartar rápido cuando comparas varios pisos, la neta para decidir.
¿Cómo calcular la ganancia de un alquiler?
La ganancia se mide en euros, no en porcentaje, y es lo que te queda en la cuenta al terminar el año. Coge los doce meses de renta, resta el mes que el piso va a estar vacío, resta el IBI, la comunidad, los seguros y el mantenimiento, resta la cuota de la hipoteca si la hay, y descuenta lo que te toque pagar a Hacienda. Lo que sobra es tu ganancia real.
¿Cuál es la fórmula para calcular la rentabilidad?
Son dos. La bruta es el alquiler mensual por doce, dividido entre el precio de compra y multiplicado por cien. La neta es el beneficio neto anual dividido entre la inversión total y multiplicado por cien, donde el beneficio neto ya lleva restados todos los gastos y la inversión total incluye impuestos, notaría y registro. La segunda siempre da un número bastante más bajo.
¿Cómo afecta el IRPF a la rentabilidad del alquiler?
Los ingresos por alquiler tributan como rendimientos del capital inmobiliario, con deducciones y reducciones que dependen del tipo de contrato. Es el punto donde más merece la pena una asesoría.
¿Y si el inquilino no paga?
Existen seguros de impago que cubren las rentas y los gastos jurídicos, con un coste que ronda el 4% del alquiler anual. Si el piso es tu única inversión, ese coste está bien empleado.
Escrito por Tipsfinanzens. Última actualización: agosto de 2026. Fuentes: datos de rentabilidad del alquiler publicados por Idealista y el Banco de España, e importes de referencia de impuestos y gastos de compraventa en España. Los porcentajes de ITP varían por comunidad autónoma. Esta web incluye enlaces de afiliado en sus fichas de formaciones; este artículo no contiene ninguno.
Formaciones Recomendadas
Libertad Inmobiliaria (Carlos Galán)
No es miedo a que te engañen, es la sensación de llegar tarde. Programa de inversión en vivienda con financiación bancaria. Qué enseña de verdad, qué depende del banco y no de ti, y por dónde empezar sin pagar.
Finanzas Personales para la Vida Real (Pablo Gil)
Tienes el dinero parado, sabes que es un error y no sabes por dónde empezar. El curso nace de su libro, así que la pregunta justa es qué te da el curso que no te da el libro. Se la respondo sin rodeos.