Finanzas Personales para la Vida Real de Pablo Gil: opiniones y análisis honesto (2026)
Qué vas a encontrar...
- 1. Finanzas Personales para la Vida Real de Pablo Gil: opiniones y análisis honesto (2026)
- 1.1. Ficha técnica
- 1.2. Qué hay en los cuatro bloques del curso
- 1.3. Empieza por la masterclass gratuita
- 1.4. Qué es Finanzas Personales para la Vida Real y qué promete
- 1.5. Lo bueno y lo menos bueno
- 1.6. ¿Es para ti este curso?
- 1.7. ¿Quién es Pablo Gil, el trader y economista? (y quién es Memorias de Pez)
- 1.8. Cómo es el curso por dentro
- 1.9. ¿Cuánto tiempo hay que dedicarle?
- 1.10. Soporte y comunidad: ¿te dejan solo?
- 1.11. Qué te llevas solo con la masterclass gratuita
- 1.12. Pablo Gil o Value School: la comparación que hace todo el mundo
- 1.13. Opiniones del curso de Pablo Gil: qué dicen sus alumnos
- 1.14. Si es analista de mercados, ¿por qué vende un curso?
- 1.15. Entonces, ¿merece la pena?
- 1.16. Preguntas frecuentes
- 1.16.1. ¿Cuánto cuesta el curso de finanzas personales de Pablo Gil?
- 1.16.2. ¿Necesito conocimientos previos para hacer este curso?
- 1.16.3. ¿Es un curso para aprender trading o inversión?
- 1.16.4. ¿Qué diferencia hay entre el curso y el libro Educación financiera para la vida real?
- 1.16.5. ¿Sirve el curso si vivo en Latinoamérica?
- 1.16.6. ¿Los análisis de tipsfinanzens son objetivos si ganas comisión con los enlaces?
- 1.17. Formaciones Recomendadas
Si estás aquí, probablemente viste el directo o algún vídeo de Pablo Gil y te quedaste con la duda de si su curso de finanzas personales merece lo que cuesta. Es una duda razonable: el curso es nuevo, de primera edición, y casi todo lo publicado sobre él viene de webs con enlace de afiliado. Esta página también lo lleva, y lo verás señalado.
Sigo el trabajo de Pablo Gil desde hace tiempo por sus publicaciones y sus análisis de mercado, y me he visto sus masterclass. Para este análisis he revisado además su página de inscripción completa: temario, condiciones, garantía y precios, y he contrastado su trayectoria en fuentes independientes. Te cuento lo que encontré: lo bueno, lo menos bueno y los datos que casi nadie mira.
Ficha técnica
Datos de la web oficial del curso, consultados en septiembre de 2026.
| El curso | |
| Nombre | Finanzas personales para la vida real |
| Autor | Pablo Gil, economista y trader profesional, con Borja F. Zurrón como coautor |
| Plataforma | Propia (inscripciones.pablogiltrader.com), no Hotmart |
| Edición | Primera edición |
| Contenido | |
| Módulos | 4 módulos, más de 37 lecciones en vídeo |
| Formato | Vídeo, con ejercicios prácticos por lección |
| Herramientas | Calculadoras (presupuesto, inflación, salario bruto-neto) y test de salud financiera |
| Acompañamiento | 2 directos en grupo con Pablo Gil, foro y soporte por email |
| Acceso | De por vida |
| Condiciones | |
| Garantía | 15 días, devolución íntegra |
| Evidencia independiente | |
| Reseñas de terceros | Ninguna todavía — es la primera vez que se ofrece el curso, no hay Trustpilot ni historial de reclamaciones que consultar |
Qué hay en los cuatro bloques del curso
En total son más de 37 lecciones en vídeo con más de 100 ilustraciones de Memorias de Pez, siguiendo la estructura del libro Educación financiera para la vida real. El temario completo está publicado en su página de inscripción ,todo lo que cito en este análisis sale de ahí y de su web oficial, consultados en agosto de 2026.
Bloque 1: Fundamentos de finanzas personales
Cómo funciona el dinero en tu día a día: presupuesto, inflación y poder adquisitivo, el papel del gobierno en la economía y hasta educación financiera para tus hijos. La base que no nos enseñaron en el colegio.
Bloque 2: Ahorro e inversión
Qué hacer con el dinero parado: renta fija, renta variable, mercado inmobiliario, criptomonedas e inversión alternativa, con su fiscalidad y cuándo empezar a ahorrar para la jubilación.
Bloque 3: Herramientas, estrategias y protección
Elegir banco, tarjeta e hipoteca sabiendo lo que firmas. Intereses, gestión de deudas, calidad crediticia y cómo evitar fraudes. La parte que más dinero ahorra en la práctica.
Bloque 4: Planificación y libertad financiera
Las decisiones grandes: independizarte, hijos, vivienda, jubilación, proteger a tu familia. Y las lecciones finales: psicología del dinero, finanzas en pareja y el futuro del dinero.
Empieza por la masterclass gratuita
Antes de plantearte pagar, Pablo Gil tiene una masterclass gratuita de presentación donde explica el enfoque del curso y adelanta parte del contenido. Yo empezaría por ahí, por dos razones: ves cómo explica —que en un curso en vídeo lo es casi todo— y compruebas si el nivel encaja con el tuyo. Si después de verla no te convence, te has ahorrado 250 €. Si te convence, entras sabiendo lo que compras.
Qué es Finanzas Personales para la Vida Real y qué promete
Es un curso online de finanzas personales creado por Pablo Gil junto a Borja F. Zurrón, el creador de Memorias de Pez. Sigue la estructura del libro Educación financiera para la vida real (Planeta, 2026) y lo convierte en más de 37 lecciones en vídeo repartidas en cuatro bloques: fundamentos, ahorro e inversión, herramientas y protección, y planificación. Incluye una caja de herramientas con calculadoras y tests.
La promesa es concreta: que tomes las decisiones financieras importantes de tu vida: hipoteca, deudas, ahorro, jubilación, con criterio y en el orden correcto. No promete hacerte rico ni enseñarte trading: es educación financiera de base, de nivel principiante e intermedio.
Un dato que conviene tener delante desde el principio: es la primera edición del curso, lanzada en 2026. Todavía no hay alumnos que lo hayan terminado, así que ninguna reseña que leas esta incluida, puede contarte la experiencia completa desde dentro. Lo que sí se puede verificar es el temario, las condiciones y la trayectoria de quien lo imparte. De eso va este análisis.
Lo bueno y lo menos bueno
Como en cualquier formación que analizo, aquí van las dos caras. Ninguna es un veredicto por sí sola: son los datos que yo miraría antes de pagar.
A favor
La trayectoria de Pablo Gil es verificable fuera de su propio marketing.
Director del departamento de Análisis Técnico y Cuantitativo del Banco Santander entre 1990 y 2000, socio fundador del primer hedge fund market neutral de España (2000-2013, con más de 500 millones de dólares gestionados) y Mejor Divulgador Financiero de Rankia tres años seguidos: 2023, 2024 y 2025. En 2025 apareció en la lista de líderes del sector financiero español de Forbes.
El temario está publicado entero antes de pagar.
Los cuatro bloques y sus lecciones se leen completos en la página de inscripción. Parece lo mínimo, pero varias formaciones que he analizado no lo hacen.
Garantía real de 15 días
Con devolución total del importe, y acceso indefinido al contenido.
La caja de herramientas tiene uso práctico inmediato:
Test de salud financiera, calculadora de presupuesto, interés compuesto, hipoteca frente a alquiler, test de perfil inversor y más.
El formato visual es una apuesta seria:
Más de 100 ilustraciones de Memorias de Pez, un proyecto con casi 3 millones de suscriptores en YouTube.
En contra
Se basa en un libro que cuesta unos 20 €
El curso sigue la estructura de Educación financiera para la vida real. Lo que pagas de más es el vídeo, las ilustraciones, las herramientas y el acompañamiento. Más abajo comparo los dos, porque es la decisión real.
El contenido se desbloquea progresivamente
Módulo a módulo. Está pensado para que sigas el orden, pero si querías verlo todo de golpe, no puedes.
Los ejemplos de fiscalidad, banca y productos son de España.
Ellos mismos lo advierten para quien vive en Latinoamérica: los principios sirven, los detalles no siempre.
Pablo Gil colabora con brókers
Ha sido estratega jefe de XTB para España y Latinoamérica y colabora con IG. No afecta al contenido de un curso de finanzas personales, pero un análisis independiente debe mencionarlo.
¿Es para ti este curso?
Es la pregunta que importa, y no depende de lo bueno que sea el curso, sino de dónde estás tú ahora mismo.
Y si has llegado aquí con cuarenta y tantos pensando que vas tarde: no es el momento ideal, pero es el que tienes. El interés compuesto premia empezar pronto, sí, y también premia empezar hoy en vez de dentro de dos años. La diferencia entre los dos escenarios la calculas tú en la primera hora del curso.
Encaja bastante bien si…
- Nadie te ha enseñado nunca cómo funciona el dinero y quieres empezar desde cero, sin tecnicismos.
- Ahorras algo cada mes, pero el dinero se queda parado en la cuenta perdiendo valor con la inflación.
- Tienes por delante decisiones grandes hipoteca, deudas, jubilación y quieres tomarlas entendiendo lo que firmas.
- Aprendes mejor con vídeo e ilustraciones que leyendo, y valoras que alguien te marque el orden de los pasos.
Probablemente no sea tu momento si…
- Ya tienes la base ordenada: presupuesto, colchón de emergencia y una idea clara de en qué inviertes y por qué. Este curso se te quedará corto.
- Buscas trading, análisis técnico o señales de inversión. No es este curso Pablo Gil tiene otra formación para eso, y es otro perfil de riesgo completamente distinto.
- Los 250 € saldrían de tu colchón de emergencia. Sería empezar la casa por el tejado: el libro cuesta una octava parte.
Y una cosa que repito en todas las formaciones que analizo: si no vas a dedicarle tiempo, no hay curso que funcione. Este está en módulos cortos pensados para avanzar aunque solo tengas unos minutos al día pero los minutos los pones tú.
¿Quién es Pablo Gil, el trader y economista? (y quién es Memorias de Pez)
Pablo Gil es economista y una de las voces más seguidas en español sobre mercados financieros. Su trayectoria se puede comprobar en fuentes ajenas a su propio proyecto, que es lo primero que miro en cualquier formación: fue director del departamento de Análisis Técnico y Cuantitativo del Banco Santander entre 1990 y 2000, y después socio fundador y gestor del primer hedge fund market neutral de España entre 2000 y 2013, con más de 500 millones de dólares bajo gestión. En 2009, el diario Expansión eligió el suyo como Mejor Fondo Market Neutral.
Después pasó al análisis y la divulgación: estratega jefe de XTB para España y Latinoamérica y colaborador del bróker IG. Rankia le nombró Mejor Analista Técnico en 2022 y Mejor Divulgador Financiero en 2023, 2024 y 2025. En 2026 ganó el premio Creadores de 20minutos en la categoría Mi Bolsillo.
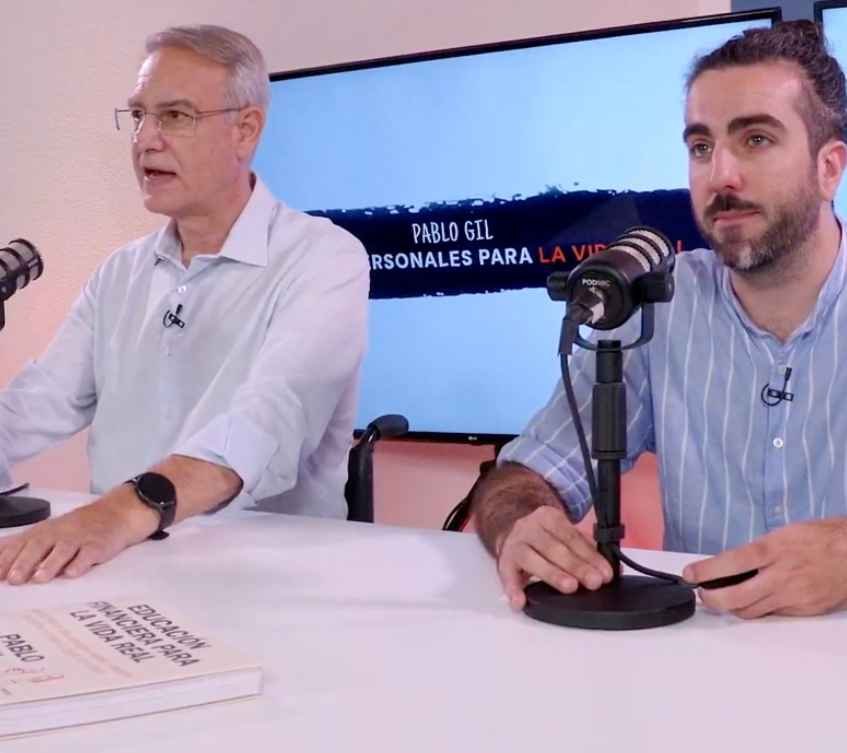
En este curso no está solo. El coautor es Borja F. Zurrón, creador de Memorias de Pez, uno de los canales de divulgación en español más grandes de YouTube: 2,94 millones de suscriptores en el canal principal, más otros dos que suman cerca de un millón. Zurrón firma el enfoque visual del curso las más de cien ilustraciones y es autor del libro 2100: una historia del futuro.
La combinación es deliberada: la experiencia de mercados de uno y el oficio divulgativo del otro. Pablo Gil ha publicado además Educación financiera para la vida real (Planeta, 2026), el libro en el que se basa este curso, con reseñas este año en prensa nacional: El Confidencial, La Vanguardia o LaSexta.
Una aclaración importante si buscas opiniones por tu cuenta: la mayoría de los hilos de foros sobre Pablo Gil en Rankia, en Burbuja hablan de su formación de inversión y trading o de sus análisis de mercado, no de este curso de finanzas personales, que es nuevo. Mezclar las dos cosas lleva a conclusiones equivocadas en las dos direcciones.
Cómo es el curso por dentro
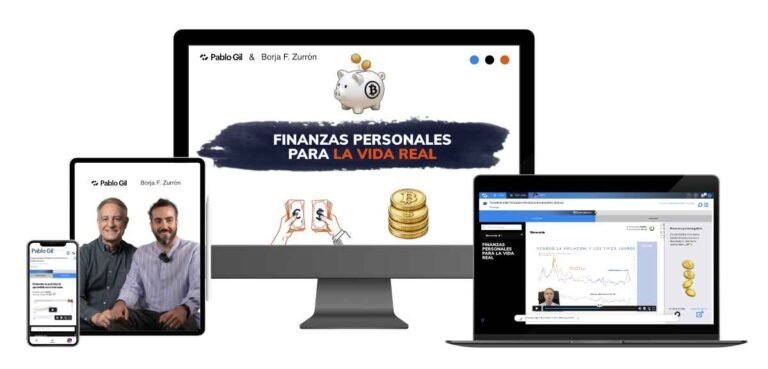
El curso vive en un campus online con más de 37 lecciones en vídeo grabado, organizadas en los cuatro bloques del libro. El contenido se desbloquea progresivamente por módulos pensado para que sigas el orden lógico y el acceso es indefinido: puedes volver a verlo cuando quieras. Los vídeos no se pueden descargar; algunas lecciones incluyen recursos descargables.
Hay foros de alumnos donde el equipo de Pablo Gil pasa regularmente a resolver dudas formativas, y soporte por email. Con un límite que ellos mismos aclaran: es soporte educativo. No hacen recomendaciones personales de inversión ni asesoramiento financiero que es exactamente lo que deben decir.
Qué se ve dentro
La secuencia va de lo esencial a lo práctico. Primero entender: qué es la economía, cómo te afecta la inflación, cómo montar un presupuesto que aguante la vida real. Después, el dinero en movimiento: ahorro, renta fija y variable, inmobiliario, criptomonedas y la fiscalidad de cada cosa. El tercer bloque es defensa: bancos, tarjetas, hipotecas, deudas y fraudes. Y el cuarto mira lejos: independizarte, hijos, segunda vivienda, jubilación, herencias.
Lecciones que me parecen especialmente bien elegidas
Educación financiera para tus hijos pequeños casi ningún curso la incluye y es de las que más rinden a largo plazo.
Cómo gestionar tus deudas sin que te controlen.
El coste real de tener hijos y cómo afrontarlo.
Cómo organizar tu boda o unión sin arruinarte.
Cómo proteger a tu familia al final de la vida.
Psicología del dinero y finanzas en pareja.
El patrón es claro: son decisiones de vida, no productos financieros. Ahí está la diferencia con un curso de inversión al uso.
Todo el temario citado procede de la página oficial de inscripción del curso, donde está publicado completo, consultado en agosto de 2026. Si al leerlo ves lecciones que ya dominas, esa es tu mejor pista sobre si el nivel te encaja.
Las herramientas que entregan
La caja de herramientas incluye, entre otros: test de salud financiera, calculadora de presupuesto mensual, calculadora de salario bruto a neto, calculadora de inflación (IPC), calculadoras de interés simple y compuesto, test de perfil inversor, calculadora de hipoteca frente a alquiler y una de promediar acciones y rentabilidad en bolsa.
Son el tipo de recurso que sigue siendo útil cuando el curso ya se te ha olvidado. La de hipoteca frente a alquiler, por ejemplo, responde a una decisión que la mayoría tomamos una vez en la vida y casi siempre sin números delante.
Si algunos términos del temario te suenan a chino ahora mismo (renta fija, interés compuesto, perfil inversor), tranquilidad: el curso presume precisamente de explicar cada concepto cuando aparece, con ejemplos cotidianos. No necesitas base previa. Esa es, de hecho, su razón de existir.
¿Cuánto tiempo hay que dedicarle?
El contenido está en módulos cortos, pensados para avanzar aunque solo tengas unos minutos al día. Al ser grabado y con acceso indefinido, no hay fechas que cumplir: el ritmo lo pones tú. La contrapartida ya la conoces: sin fechas, quien lo deja para mañana no lo termina nunca. El desbloqueo progresivo ayuda a mantener el orden, pero la constancia no te la vende nadie.
Soporte y comunidad: ¿te dejan solo?
No es un curso de vídeos y hasta luego, pero tampoco esperes tutorías individuales. Tienes foros donde plantear dudas junto a otros alumnos el equipo de Pablo Gil pasa con regularidad y soporte por email. Todo dentro del terreno educativo: nada de recomendaciones personalizadas de inversión, que por otra parte es lo que la normativa exige a quien no es asesor financiero registrado.
Qué te llevas solo con la masterclass gratuita
Antes de pagar nada puedes ver la masterclass gratuita de presentación. Te sirve para tres cosas: comprobar cómo explica Pablo Gil, hacerte una idea del nivel real del contenido y decidir con calma si el salto al curso completo te compensa.
Pablo Gil o Value School: la comparación que hace todo el mundo
Si has buscado cursos de finanzas personales en España, te habrá salido Value School. Y si se lo preguntas a ChatGPT, te lo pone por delante de este. El argumento es siempre el mismo: el precio.
Merece la pena mirarlo con los números delante, porque no compiten en lo mismo.
| Pablo Gil | Value School | |
|---|---|---|
| Precio | 250 € | 90 a 165 € por curso |
| Formato | Un programa de cuatro bloques | Cursos sueltos por tema |
| Enfoque | Ordenar tus finanzas de principio a fin | Inversión, con sesgo value |
| Recorrido | Primera edición | Años de catálogo y alumnos |
| Para quién | Empiezas de cero y quieres un plan completo | Ya tienes base y quieres profundizar en algo |
Precios de los catálogos oficiales, consultados en septiembre de 2026.
Un aviso sobre las cifras que circulan: hay respuestas de IA que citan un curso de Value School por 35 €. Ese precio no aparece hoy en su catálogo, donde los cursos básicos van de 90 a 165 €. La diferencia con los 250 € de Pablo Gil sigue existiendo, pero es bastante menor de lo que te van a contar.
Y la diferencia de fondo no es el precio, es qué compras. Value School vende cursos sueltos que eliges tú. Este es un recorrido completo con un orden marcado. Si no sabes por dónde empezar, el orden vale dinero. Si ya sabes qué te falta, pagar por un recorrido entero es pagar de más.
¿Curso o libro? La comparación que casi nadie hace
El curso sigue la estructura del libro Educación financiera para la vida real. La pregunta honesta es qué añade por la diferencia de precio:
| Libro ~20 € | Curso 250 € | |
|---|---|---|
| Contenido | La teoría completa, a tu ritmo | La misma estructura en más de 37 lecciones en vídeo |
| Formato | Texto | Vídeo y más de 100 ilustraciones de Memorias de Pez |
| Herramientas | No | Calculadoras y tests incluidos |
| Dudas | No | Foros y soporte por email |
| Garantía | No aplica | 15 días con devolución total |
Mi criterio: si solo buscas entender, empieza por el libro. Si sabes que la teoría sola no te va a mover a actuar, y llevas meses posponiendo esto, ya sabes la respuesta: el formato guiado existe precisamente para eso.
Opiniones del curso de Pablo Gil: qué dicen sus alumnos
Aquí toca ser muy claro, porque es donde casi todas las reseñas de este curso hacen trampa. Los testimonios de la página de venta (la cercanía, la capacidad de transmitir calma) son de alumnos de las formaciones de Pablo Gil en general más de 250.000 personas formadas, según declaran, no de este curso, que es de 2026 y todavía no tiene promociones terminadas.
Opiniones independientes de alumnos de este curso concreto, hoy, no existen. Cuando existan, actualizaré esta sección. Mientras tanto, desconfía de cualquier web que te asegure opiniones reales de alumnos de un curso que acaba de salir.
Si es analista de mercados, ¿por qué vende un curso?
Es la pregunta razonable en un sector donde casi todo el mundo vende formación.
Con Pablo Gil pasa algo poco habitual: el curso no es su forma de ganarse la vida. Viene de dirigir análisis técnico en un banco durante una década, de fundar un fondo market neutral y de ser estratega jefe de un bróker. La formación es lo último que ha hecho, no lo primero.
Eso no significa que el curso sea bueno automáticamente. Significa que el riesgo típico de este sector, el de alguien que solo ha ganado dinero enseñando a ganar dinero, aquí no aplica.
Lo que sí conviene saber es que es o ha sido estratega de mercados de XTB, un bróker. No lo esconde y no es un escándalo, pero un análisis independiente lo menciona.
Entonces, ¿merece la pena?
Los números primero, que están publicados en su página: el precio de lanzamiento es de 250 € en pago único el precio de referencia que declaran es de 500 € o tres plazos de 94 €, que suman 282 €. Pagar a plazos cuesta 32 € más: es legal, es habitual y casi nadie hace la resta. IVA incluido y garantía de 15 días. La oferta de lanzamiento tiene fecha de cierre, así que estos importes pueden haber cambiado cuando leas esto (consultados en agosto de 2026).
¿Y comparado con otras opciones? Los cursos básicos de Value School la referencia de formación independiente asequible en España van de 90 a 165 €. El libro de Pablo Gil cuesta unos 20 €. Este curso es más caro que ambos, y lo que paga la diferencia es el formato: vídeo, ilustraciones, herramientas y un orden pensado para quien parte de cero.
Mi lectura, siendo justo con las dos caras: el contenido y quien lo firma están claramente por encima de la media del sector trayectoria real y verificable, temario público, garantía seria, sin promesas de riqueza. Lo que no puede decirte nadie todavía es cómo es la experiencia completa, porque es primera edición. Si eso te frena, es un motivo legítimo: espera a la segunda.
Mi recomendación concreta
Empieza por la masterclass gratuita y, si puedes, hojea el libro. Si después de eso sigues queriendo el formato guiado, entra dentro de los 15 días de garantía y ponte una prueba concreta: termina el primer bloque y usa dos calculadoras con tus números reales. Si al día 12 no te ha aportado nada que no supieras, pide la devolución. Para eso está.
Preguntas frecuentes
¿Cuánto cuesta el curso de finanzas personales de Pablo Gil?
250 € en pago único como oferta de lanzamiento, frente a un precio de referencia declarado de 500 €. También hay pago en tres plazos de 94 € (282 € en total, es decir, 32 € más que el pago único). IVA incluido y garantía de devolución de 15 días. Importes de su página oficial, consultados en agosto de 2026.
¿Necesito conocimientos previos para hacer este curso?
No. Está diseñado para empezar desde cero: cada concepto se explica cuando aparece, con ejemplos cotidianos y más de cien ilustraciones. Si ya tienes tus finanzas ordenadas y experiencia invirtiendo, en cambio, se te quedará corto: el nivel es principiante e intermedio.
¿Es un curso para aprender trading o inversión?
No. La inversión es uno de los cuatro bloques, explicada a nivel de fundamentos: renta fija, renta variable, inmobiliario, criptomonedas y fiscalidad. No hay análisis técnico ni operativa en mercados. Para eso Pablo Gil tiene otra formación distinta — y es otro tipo de decisión, con otro riesgo.
¿Qué diferencia hay entre el curso y el libro Educación financiera para la vida real?
El curso sigue la estructura del libro y añade más de 37 lecciones en vídeo, las ilustraciones de Memorias de Pez, la caja de calculadoras y tests, foros con soporte del equipo y un orden guiado con desbloqueo progresivo. El libro cuesta unos 20 €; el curso, 250 €. La teoría de base es la misma: lo que pagas es el formato y el acompañamiento.
¿Sirve el curso si vivo en Latinoamérica?
Puedes inscribirte y acceder sin restricciones, y los principios (presupuesto, ahorro, deuda, interés compuesto) son universales. Pero los ejemplos de fiscalidad, banca y productos concretos están orientados a España, y la propia página lo advierte. Si tu prioridad son los detalles fiscales de tu país, tenlo en cuenta antes de pagar.
¿Los análisis de tipsfinanzens son objetivos si ganas comisión con los enlaces?
Es la pregunta correcta. Esta página lleva enlaces de afiliado y lo digo donde se ve. La comisión se cobra sobre la venta, no por opinar bien: por eso encontrarás aquí lo que otras reseñas omiten — que es primera edición sin alumnos que la hayan terminado, que pagar a plazos cuesta 32 € más o que el curso nace de un libro de 20 €. Contrasta todo en su página oficial.
Análisis escrito por tipsfinanzens. Última actualización: agosto de 2026. Fuentes: página oficial de inscripción del curso, pablogiltrader.com, Rankia, Forbes, PlanetadeLibros y cobertura de prensa (El Confidencial, La Vanguardia, LaSexta). Este análisis no incluye puntuación numérica: el método está explicado en la página de metodología.
Formaciones Recomendadas
Élite del Trading (Pako Thawani)
Lo viste en anuncios durante meses y ahora quieres saber si merece la pena. El curso cambió de modelo por completo y casi ninguna reseña lo ha actualizado. Qué incluye hoy, nivel por nivel, y qué se paga aparte.
Libertad Inmobiliaria (Carlos Galán)
No es miedo a que te engañen, es la sensación de llegar tarde. Programa de inversión en vivienda con financiación bancaria. Qué enseña de verdad, qué depende del banco y no de ti, y por dónde empezar sin pagar.
Método BRAVO (Mónica Galán)
Taquicardia, nudo en la garganta, quedarte en blanco. El método de oratoria más conocido en español, con diez ediciones del libro detrás. Qué entrena de verdad y qué conviene preguntar antes de pagar.