Cuenta remunerada, depósito o Letras del Tesoro
Qué vas a encontrar...
- 1. Cuenta remunerada, depósito o Letras del Tesoro
- 1.1. Los tres números, antes de nada
- 1.2. Ninguna de las tres gana a la inflación ahora mismo
- 1.3. Por qué casi nadie te nombra la tercera
- 1.4. La pregunta que decide: cuándo vas a necesitar ese dinero
- 1.5. La cuenta remunerada
- 1.6. El depósito a plazo
- 1.7. Las Letras del Tesoro
- 1.8. Lo que se lleva Hacienda de cada una
- 1.9. Qué pasa si el banco quiebra
- 1.10. Preguntas frecuentes
- 1.10.1. ¿Qué es mejor, una cuenta remunerada o un depósito?
- 1.10.2. ¿Qué riesgos tiene una cuenta remunerada?
- 1.10.3. ¿Merecen la pena las Letras del Tesoro frente a un depósito?
- 1.10.4. ¿Puedo sacar el dinero de un depósito antes de tiempo?
- 1.10.5. ¿Cuánto hay que pagar a Hacienda por los intereses?
- 1.10.6. ¿Dónde guardo el dinero que voy a necesitar en menos de un año?
- 1.11. Formaciones Recomendadas
Los tres números, antes de nada
Aquí tienes todo lo que necesitas para decidir, y el resto del artículo es explicar de dónde sale cada fila. Si vas con prisa, con esta tabla y la siguiente ya tienes la decisión resuelta. Si quieres entender por qué cada producto se comporta así, sigue bajando: ahí está la letra pequeña.
| Cuenta remunerada | Depósito a plazo | Letras del Tesoro | |
|---|---|---|---|
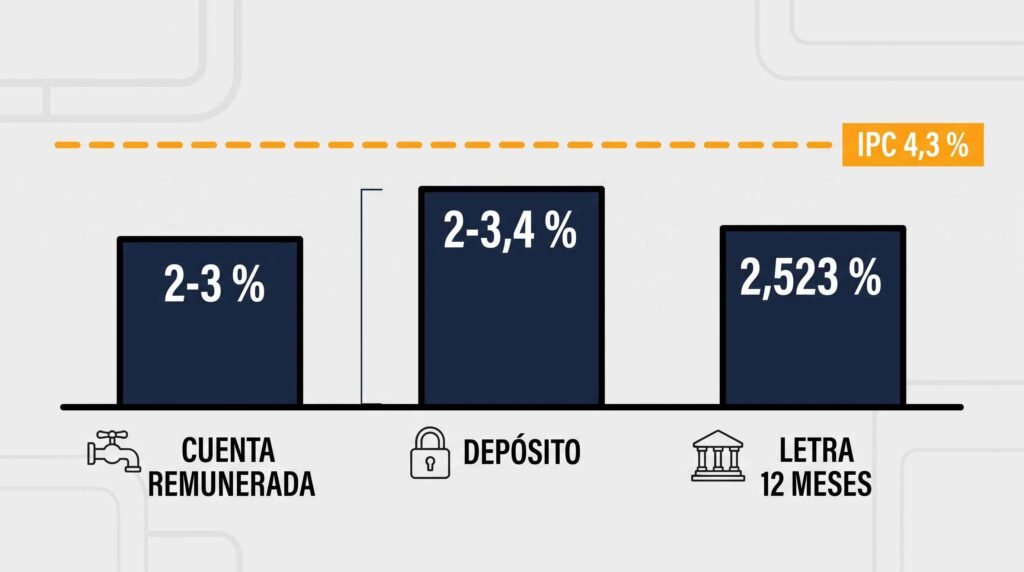
| Rentabilidad | 2 % a 3 % TAE | 2 % a 3,4 % TAE | 2,523 % a 12 meses |
| Disponibilidad | Inmediata | Penalizada, y a veces imposible | Al vencimiento, o vendiendo en mercado |
| Quién responde | FGD, hasta 100.000 € | FGD, hasta 100.000 € | El Estado, sin límite |
| Retención | 19 % en origen | 19 % en origen | Ninguna |
| Importe mínimo | Sin mínimo habitual | Suele haberlo | 1.000 € y múltiplos |
| Dónde se contrata | Banco o neobanco | Banco o plataforma | Tesoro Público o intermediario |
Letras: tipo marginal de la subasta a 12 meses del 04/08/2026, Tesoro Público. Cuentas y depósitos: rangos del mercado español en septiembre de 2026, sin condiciones de nómina; cambian cada mes. Garantías: Fondo de Garantía de Depósitos. Consultado el 11/09/2026.
Fíjate en que la columna de la rentabilidad es la que menos separa a las tres. Entre la mejor y la peor hay menos de un punto porcentual, y además cambia cada mes. Las columnas que de verdad deciden son la disponibilidad y quién responde si algo sale mal, y esas dos apenas se mueven con el tiempo.
Ninguna de las tres gana a la inflación ahora mismo
El INE publicó el 28 de agosto de 2026 el indicador adelantado del IPC, con una variación anual del 4,3 %. La mejor cuenta remunerada sin condiciones del mercado español anda por el 3 %. El depósito más rentable, algo por encima. Y la Letra a doce meses salió al 2,523 % en la subasta de agosto, que es el último dato cerrado que hay.
O sea que las tres pierden contra la inflación, y no por poco. La diferencia entre dejar el dinero en la cuenta corriente y moverlo a cualquiera de estas tres no es pasar de perder a ganar: es pasar de perder un 4,3 % a perder entre punto y medio y dos puntos. La sangría se frena, no se para.
Eso no las invalida, y me parece importante explicar por qué. Este dinero no está aquí para crecer, está aquí porque lo necesitas disponible o casi disponible, y para ese trabajo concreto no hay nada mejor en el mercado español. El dinero que sí tiene que crecer va a otro sitio, con otro plazo y asumiendo otro riesgo.
Por qué casi nadie te nombra la tercera
Haz una prueba antes de seguir leyendo, que te va a llevar diez segundos y explica medio artículo. Busca en Google la frase cuenta remunerada o depósito, tal cual, y mira quiénes ocupan los primeros puestos de la primera página. No hace falta que entres en ninguno, con leer los nombres es suficiente.
Cuando lo hice yo, en septiembre de 2026, salían Banco Sabadell, Rankia, Banca March, Bankinter, El Mundo, Finanzas para todos y Finect. Cuatro de los siete son entidades financieras, uno es el portal del Banco de España y la CNMV, y los otros dos son un periódico y una plataforma del sector.
Todos comparan exactamente lo mismo: cuenta remunerada contra depósito a plazo. Dos opciones, una al lado de la otra, con sus ventajas y sus inconvenientes muy bien explicados. Y ninguno de los siete mete las Letras del Tesoro en la comparación, ni siquiera para descartarlas en una línea.
No hace falta pensar mal para entenderlo. Las Letras las emite el Estado, compiten por el mismo dinero que las cuentas y los depósitos, y no dejan ni un euro de comisión a ninguna entidad. Un banco que te explique bien las Letras te está enseñando la puerta de salida, así que es razonable que no lo haga: no es su trabajo, es el mío.
La pregunta que decide: cuándo vas a necesitar ese dinero
Si te quedas con una sola cosa del artículo, que sea la tabla que viene ahora. Búscate en la primera columna, lee tu fila, y con eso ya tienes más criterio que quien abre una cuenta por el porcentaje que vio en un anuncio.
| Cuándo lo necesitas | Dónde va |
|---|---|
| Puede ser mañana | Cuenta remunerada. Es el colchón, y no se ata |
| Tengo fecha, entre 3 y 12 meses | Depósito o Letra al plazo que encaje |
| Entre 1 y 3 años | Depósito o Letra, escalonando vencimientos |
| Más de 3 años | Ninguna de las tres. Ahí la inflación te come |
| Tengo más de 100.000 € parados | Reparte entre entidades, o Letras, que no tienen tope |
Elaboración propia. Septiembre de 2026.
Y una regla que ahorra disgustos, porque es el error más común de todos. El dinero del colchón de emergencia nunca va a un depósito ni a Letras, da igual lo que paguen ese mes. El colchón existe para estar disponible mañana por la mañana, y en cuanto lo atas a un plazo deja de hacer el único trabajo que tiene.
La cuenta remunerada
Para qué sirve
Es una cuenta corriente que paga intereses por el saldo que tengas dentro. Dispones del dinero cuando quieras, sin avisar, sin penalización y sin plazo, exactamente igual que de la cuenta donde te entra la nómina. Está cubierta por el Fondo de Garantía de Depósitos, y el interés se abona normalmente cada mes o cada trimestre.
Es el sitio del colchón de emergencia y para ese trabajo no tiene rival, porque combina disponibilidad total con una rentabilidad que al menos frena parte de la inflación. Lo que le pidas más allá de eso no te lo va a dar, y pedírselo es lo que lleva a mucha gente a decepcionarse con un producto que estaba haciendo bien su trabajo.
La letra pequeña del porcentaje del anuncio
Aquí es donde perdí yo dinero, así que esto va con conocimiento de causa. Hay cuatro cosas que conviene comprobar antes de abrir nada, y las cuatro están publicadas en el contrato o en la información precontractual. Ninguna está escondida. Todas están donde nadie mira, que no es lo mismo.
Si el porcentaje es promocional y cuánto dura. Los llamativos suelen ser para el primer año, los primeros meses o hasta una fecha concreta. Después baja, y nadie te avisa.
Si hay condiciones. Muchas exigen nómina domiciliada, un número de recibos o un mínimo de compras con tarjeta al mes. Si dejas de cumplirlas, el interés se va.
Si hay condiciones. Muchas exigen nómina Si hay límite de saldo remunerado. Casi todas lo tienen. Por encima de esa cifra, el resto de tu dinero renta cero. Una cuenta al 3 % con tope de 10.000 euros paga un 3 % sobre diez mil y nada sobre el resto.
Cuál es la TAE cuando se acabe la promoción. Es la que de verdad te va a aplicar la mayor parte del tiempo, y es la que casi nunca sale en el anuncio.
Ninguna de esas cuatro cosas es ilegal ni engañosa, y todas se consultan antes de firmar. Pero juntas explican por qué mucha gente cree que cobra un 3 % y cobra la mitad. El anuncio dice la verdad, solo que no dice toda la verdad.
Esta es la parte que decide si un depósito te sirve, y la que menos se explica. Hay tres cosas que saber, y la tercera no la he visto contada en ninguno de los artículos que ocupan la primera página de Google.
Lo primero: no todos los depósitos se pueden cancelar. La cancelación anticipada tiene que estar recogida en el contrato, y si no lo está, no puedes sacar el dinero antes del vencimiento aunque te haga falta. Y hay un detalle incómodo: muchos de los depósitos con mejor tipo en 2026, sobre todo los europeos que se contratan por plataformas, no admiten cancelación anticipada. El que más paga suele ser el que menos te deja salir.
Lo segundo: si sí se puede cancelar, hay penalización, y la fija la entidad libremente. El Banco de España pone un límite que conviene conocer, porque tranquiliza bastante: la penalización no puede superar los intereses brutos que hayas generado hasta la fecha de cancelación. Tu capital no se toca. En el peor de los casos te quedas sin intereses, no sin dinero.
Y lo tercero, que es lo que casi nadie cuenta: la retención fiscal ya se aplicó sobre esos intereses en el momento de abonarlos. Así que puedes acabar recibiendo algo menos de lo que depositaste, no porque te hayan quitado capital, sino porque Hacienda ya se llevó su parte de unos intereses que después se fueron en la penalización.
El depósito a plazo
Le prestas el dinero al banco durante un plazo fijo y a cambio te garantiza un tipo de interés que ya no se mueve. Ni sube ni baja pase lo que pase con los tipos del Banco Central Europeo. También está cubierto por el Fondo de Garantía de Depósitos, con el mismo límite que la cuenta remunerada.
Tiene sentido cuando sabes con bastante certeza que no vas a necesitar ese dinero antes del vencimiento, y cuando ya tienes el colchón de emergencia resuelto en otro sitio. Si esas dos condiciones no se cumplen, el punto extra de rentabilidad que te da frente a una cuenta remunerada no compensa el riesgo de quedarte atado.
Las Letras del Tesoro
Es deuda pública a corto plazo. Le prestas dinero al Estado español a tres, seis, nueve o doce meses. Se compran en subasta, desde 1.000 euros y en múltiplos de esa cantidad, y puedes hacerlo directamente en la web del Tesoro Público o a través de tu banco, que te cobrará una comisión por gestionarlo.
Funcionan al descuento, que es la parte que despista al principio. Pagas menos de lo que te van a devolver, y la diferencia es tu ganancia. Si compras una Letra de 1.000 euros por 975 y al cabo de un año el Tesoro te devuelve los 1.000, has ganado 25 euros. No hay cupón ni pago de intereses por el camino.
En la subasta del 4 de agosto de 2026, la Letra a doce meses salió a un tipo marginal del 2,523 %. Ese dato cambia en cada subasta, así que conviene mirar el último resultado en la web del Tesoro antes de decidir, en vez de fiarse de lo que diga ningún artículo.
Las dos cosas que las diferencian de verdad
La primera: no llevan retención. Los intereses de una cuenta remunerada o de un depósito te llegan con un 19 % ya retenido por el banco, que se lo ingresa a Hacienda en tu nombre. El rendimiento de una Letra llega entero a tu cuenta, y eres tú quien lo ajusta después en la declaración de la renta.
Mucha gente lee eso y entiende que las Letras pagan menos impuestos, así que conviene dejarlo claro: pagas exactamente lo mismo, solo que más tarde. No es una ventaja fiscal, es una diferencia de momento. La única ventaja real es que ese dinero está en tu cuenta y no en Hacienda durante unos meses, que está bien pero no es lo que la gente cree.
La segunda: no hay límite de 100.000 euros. Las cuentas y los depósitos los cubre el Fondo de Garantía de Depósitos hasta esa cantidad por titular y entidad. Las Letras no las cubre el fondo, y no porque sean menos seguras, sino porque no las emite un banco: las emite el Estado. Quien responde es el Tesoro, y ahí no hay tope. Para la mayoría de la gente esto da igual, porque no tiene cien mil euros parados esperando destino. Para quien los tenga, o esté cerca, es la diferencia que decide, y es justo el dato que no vas a encontrar en la comparativa que publica un banco.
Lo que se lleva Hacienda de cada una
Las tres tributan igual, y esto sorprende a bastante gente que da por hecho que la deuda pública tiene algún trato especial. Los intereses de cuentas y depósitos y el rendimiento de las Letras van todos a la base del ahorro del IRPF, que tiene su propia escala, separada de la de las rentas del trabajo.
| Rendimiento en el año | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Escala de la base liquidable del ahorro del IRPF. Aplica igual a intereses de cuentas y depósitos y al rendimiento de las Letras del Tesoro. Consultado en septiembre de 2026.
Si tienes 10.000 euros al 3 %, ganas 300 euros en el año y pagas 57 de impuestos. Estás en el primer tramo y te vas a quedar ahí, como la inmensa mayoría de quien lea esto. La única diferencia entre los tres productos es cuándo pagas, que es lo de la retención que acabamos de ver. No cuánto.
Qué pasa si el banco quiebra
Cuentas y depósitos los cubre el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y por entidad, y el plazo máximo para devolvértelo es de siete días hábiles desde que se declara la insolvencia. El límite se aplica a cada entidad por separado, así que quien tenga más puede repartir entre bancos distintos y seguir cubierto del todo.
Lo que sí conviene saber es qué entra y qué no. Entran las cuentas corrientes, las cuentas de ahorro y los depósitos a plazo. No entran los fondos de inversión ni los planes de pensiones, porque en esos productos no hay garantía de devolución del nominal y el riesgo es tuyo por definición.
Las Letras del Tesoro no las cubre el fondo, y no lo necesitan. El emisor es el Estado español, no una entidad privada, así que la quiebra de tu banco no las afecta. Si las tienes en una cuenta directa del Tesoro Público, están fuera del balance de cualquier banco y ahí se quedan pase lo que pase.
Preguntas frecuentes
¿Qué es mejor, una cuenta remunerada o un depósito?
Depende de si vas a necesitar el dinero antes de tiempo. La cuenta remunerada te deja sacarlo mañana sin penalización ni aviso. El depósito te da un tipo garantizado a cambio de atarlo durante un plazo. Si es dinero que puede hacerte falta, cuenta remunerada aunque pague algo menos. Si tienes claro que no lo tocas en un año, el depósito suele pagar un poco más.
¿Qué riesgos tiene una cuenta remunerada?
El de que el banco quiebre está cubierto hasta 100.000 euros por el Fondo de Garantía de Depósitos. Los riesgos reales son de letra pequeña: que el tipo sea promocional y baje sin que te enteres, y que haya un límite de saldo remunerado por encima del cual el resto de tu dinero no renta nada. Ninguno es riesgo de perder capital, pero los dos te hacen ganar bastante menos de lo que creías.
¿Merecen la pena las Letras del Tesoro frente a un depósito?
En rentabilidad están muy igualados y cambia en cada subasta. Las Letras ganan en dos cosas: no tienen el límite de 100.000 euros porque quien responde es el Estado, y no llevan retención. Los depósitos ganan en comodidad, porque se contratan desde la aplicación del banco en dos minutos y las Letras exigen darse de alta en el Tesoro con certificado digital o pagar comisión a un intermediario.
¿Puedo sacar el dinero de un depósito antes de tiempo?
Solo si el contrato lo permite, y no todos lo permiten. Cuando se puede, hay penalización y la fija la entidad libremente. El Banco de España limita esa penalización a los intereses brutos generados hasta la fecha, así que el capital no se toca en ningún caso. Ten en cuenta que la retención fiscal ya se aplicó sobre esos intereses, con lo que puedes recibir algo menos de lo que ingresaste.
¿Cuánto hay que pagar a Hacienda por los intereses?
Van a la base del ahorro del IRPF, con esta escala: 19 % hasta 6.000 euros de rendimiento, 21 % de 6.000 a 50.000, 23 % de 50.000 a 200.000, 27 % hasta 300.000 y 30 % por encima. Para cantidades normales vas a estar en el 19 %. Las cuentas y los depósitos ya te retienen ese 19 % en origen, y las Letras no retienen nada y lo ajustas en la declaración.
¿Dónde guardo el dinero que voy a necesitar en menos de un año?
Si puede hacerte falta en cualquier momento, cuenta remunerada. Si tienes una fecha concreta y no se va a mover de ahí, un depósito o una Letra al plazo que encaje. Lo que no conviene con ese horizonte es asumir riesgo de mercado: para un año, la posibilidad de tener que vender en mal momento pesa mucho más que el punto de rentabilidad que puedas arañar.
Esto cubre el dinero que necesitas cerca. Si lo tuyo es dinero parado sin destino claro todavía, el orden de los pasos importa más que el producto, y lo cuento entero en qué hacer con el dinero parado en la cuenta. Y si te has decidido por las Letras y te atascas con el certificado digital, eso merece su propia explicación.
Escrito por tipsfinanzens. Última actualización: septiembre de 2026. Fuentes: INE, indicador adelantado del IPC de agosto de 2026 (28/08/2026). Tesoro Público, subasta de Letras a doce meses del 04/08/2026. Banco de España, Portal del Cliente Bancario, cancelación de depósitos y comisiones por cancelación anticipada. Fondo de Garantía de Depósitos. Agencia Tributaria, escala de la base del ahorro. Las rentabilidades de cuentas y depósitos son rangos de mercado de septiembre de 2026 y cambian cada mes. Este artículo es informativo y no constituye asesoramiento financiero personalizado.
Formaciones Recomendadas
Libertad Inmobiliaria (Carlos Galán)
No es miedo a que te engañen, es la sensación de llegar tarde. Programa de inversión en vivienda con financiación bancaria. Qué enseña de verdad, qué depende del banco y no de ti, y por dónde empezar sin pagar.
Finanzas Personales para la Vida Real
Tienes el dinero parado, sabes que es un error y no sabes por dónde empezar. El curso nace de su libro, así que la pregunta justa es qué te da el curso que no te da el libro. Se la respondo sin rodeos.